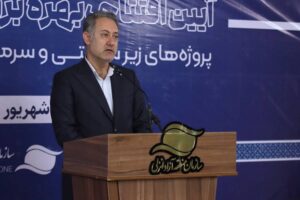


مسعود پلمه خواستار توقف مطالبههای مالیاتی محاسبهشده از طریق هوش مصنوعی و بازگشت پروندههای کشتیرانی به رسیدگی انسانی و کارشناسی شد
هوش مصنوعی قرار بود مالیاتستانی را دقیقتر کند؛ اما اگر الگوریتم فقط درآمد را ببیند و هزینه را نبیند، نتیجه دیگر هوشمندی نیست؛ بلکه یک خطای محاسباتی در مقیاس بزرگ است. این نگرانی اکنون از سوی انجمن کشتیرانی و خدمات وابسته ایران به سازمان امور مالیاتی کشور منتقل شده است؛ نگرانیای که ریشه آن در تفاوت میان داده و واقعیت اقتصادی بنگاههاست.
مسعود پلهمه، دبیر انجمن کشتیرانی و خدمات وابسته ایران، در نامهای خطاب به رئیسکل سازمان امور مالیاتی کشور، نسبت به آثار و رویههای رسیدگی سیستمی مالیات عملکرد اعتراض کرده و خواستار بازنگری فوری در نحوه محاسبه مالیات شرکتهای کشتیرانی، نمایندگیهای کشتیرانی و خدمات وابسته شده است.
نکته محوری اعتراض انجمن، اصل استفاده از فناوری نیست؛ بلکه اتکای غالب یا مطلق به دادهها و الگوریتمهایی است که ممکن است بخشی از واقعیت اقتصادی یک شرکت را ببینند و بخش دیگر آن را نبینند. در چنین شرایطی، هرچه سیستم هوشمندتر محاسبه کند، ممکن است فاصله میان عدد محاسبهشده و واقعیت اقتصادی نیز بیشتر شود.
بر اساس گزارشهای ارائهشده از سوی اعضای انجمن، در برخی رسیدگیهای سیستمی، اطلاعات فروش ثبتشده در سامانه مؤدیان بهطور کامل بهعنوان درآمد شناسایی میشود؛ اما در مقابل، تمام یا بخشی از خریدها، هزینهها و بهای تمامشده مرتبط با همان درآمد ممکن است به دلیل انعکاسنیافتن در سامانه، متناسباً پذیرفته نشود. نتیجه روشن است: درآمد بزرگتر میشود، هزینه کوچکتر و در نهایت سودی شکل میگیرد که الزاماً در دنیای واقعی وجود ندارد.
این مسئله در صنعت کشتیرانی اهمیت بیشتری دارد؛ صنعتی که بخش قابل توجهی از هزینههای آن مربوط به خدمات بندری، عملیات، پرداخت به سازمان بنادر، اپراتورهای بندری، خطوط کشتیرانی و طرفهای خارجی است. بخشی از این هزینهها نیز اساساً تابع فرآیندهای داخلی سامانه مؤدیان نیست.
حساب بانکی همیشه به معنای درآمد نیست
انجمن همچنین نسبت به استفاده صرف از گردش حسابهای بانکی برای تشخیص درآمد هشدار داده است. در فعالیت شرکتهای کشتیرانی، همه وجوه ورودی به حساب بانکی ماهیت درآمدی ندارند و ممکن است شامل سپرده، ودیعه، تضمین نقدی یا وجوه امانی قابل استردادباشند. شناسایی این مبالغ بهعنوان درآمد، بدون بررسی منشأ و ماهیت آنها، میتواند درآمد مشمول مالیات را بهصورت غیرواقعی افزایش دهد.
از سوی دیگر، انجمن هشدار داده که در صورت تطبیق ناقص اطلاعات سامانه مؤدیان و اطلاعات بانکی، احتمال محاسبه دوباره یک درآمد واحد نیز وجود دارد؛ یعنی یک معامله یکبار در سامانه فروش و بار دیگر در گردش حساب بانکی دیده شود.
مسئله این بار «هوش ناقص» است
اعتراض انجمن در واقع یک پرسش مهمتر را پیش میکشد: آیا میتوان واقعیت اقتصادی یک کسبوکار پیچیده را تنها از روی دادههای سیستمی محاسبه کرد؟
پاسخ انجمن منفی است. به اعتقاد این تشکل، الگوریتم مالیاتی باید همانقدر که قادر به شناسایی اطلاعات مؤثر بر افزایش مالیات است، بتواند هزینهها، بهای تمامشده، معافیتها، نرخ صفر، موارد عدم شمول و سایر احکام قانونی مؤثر بر کاهش یا عدم تعلق مالیات را نیز شناسایی کند.
از همین منظر، هوش مصنوعی بهخودیخود روش اشتباهی نیست؛ اما استفاده از آن بهعنوان جایگزین رسیدگی انسانی و کارشناسی، در پروندههای پیچیده میتواند به روش اشتباهی برای محاسبه مالیات تبدیل شود.
عدد بزرگتر، لزوماً مالیات واقعی نیست
انجمن به تفاوت قابل توجه میان برخی ارقام حاصل از رسیدگیهای سیستمی اخیر و نتایج رسیدگیهای کارشناسی سالهای گذشته نیز اشاره کرده است؛ بهگونهای که در برخی پروندهها ارقام اولیه مطالبهشده با سود و عملکرد واقعی شرکت تناسب نداشتهاند. از نگاه انجمن، این اختلاف باید خود بهعنوان دلیلی برای بازبینی کفایت و دقت الگوریتمها تلقی شود.
این موضوع از منظر قانون نیز اهمیت دارد. انجمن با استناد به ماده ۲۳۷ قانون مالیاتهای مستقیم تأکید کرده که تشخیص مالیات باید بر مأخذ صحیح، دلایل و اطلاعات کافی استوار باشد و مؤدی امکان اطلاع و دفاع داشته باشد؛ بنابراین صرف خروجی یک الگوریتم نمیتواند جایگزین این الزامات شود.
درخواست توقف مالیاتستانی هوش مصنوعی
انجمن کشتیرانی در نهایت خواستار بازنگری فوری الگوریتمهای رسیدگی، جلوگیری از احتساب مضاعف درآمد، تفکیک وجوه غیر درآمدی، پذیرش هزینههای مستند خارج از سامانه مؤدیان و اعمال کامل معافیتها و احکام قانونی شده است. همچنین درخواست کرده برگهای تشخیصی مبتنی بر رسیدگی صرفاً سیستمی در این حوزه با فوریت بازبینی و حسب مورد از طریق رسیدگی انسانی، کارشناسی و مبتنی بر دفاتر و اسناد بررسی شوند.
در صریحترین بخش نامه، انجمن خواستار توقف صدور مطالبه مالیاتی از طریق هوش مصنوعی تا زمان رفع نواقص شده است.
این درخواست را میتوان فراتر از یک اختلاف صنفی بر سر رقم مالیات دید. پرسش اساسی این است که در اقتصاد واقعی، چه کسی باید حرف آخر را بزند: الگوریتم یا کارشناس؟ پاسخ منطقی شاید نه حذف فناوری، بلکه قرار دادن فناوری در جای درست خود باشد؛ جایی که هوش مصنوعی ابزار تشخیص و تحلیل باشد، نه داور نهایی واقعیت اقتصادی بنگاه.
بیشتر بخوانید
بالاخره ترانزیت از مالیات بر ارزش افزوده معاف است یانه؟
مالیات کربن کشتیرانی؛ 3 سناریوی پیشروی IMO پس از تعویق
تحلیل بازار کشتیرانی 2026؛ افت نرخ کانتینری و تداوم قدرت تانکرها